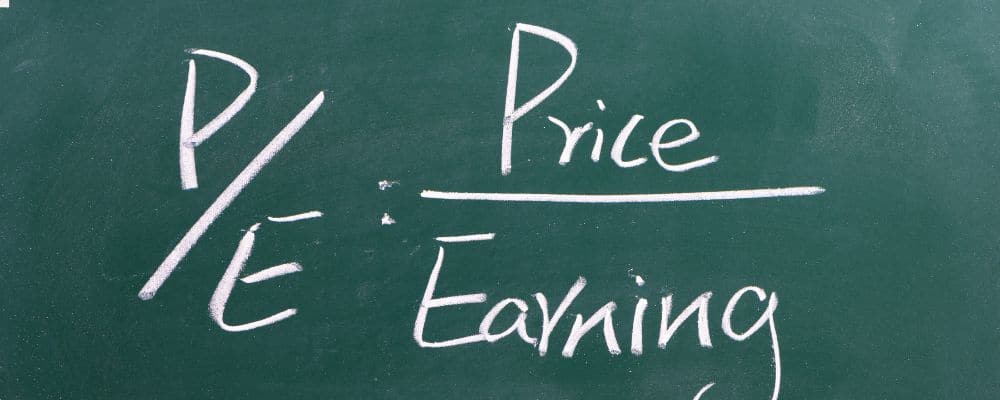
El PER (Price Earnings Ratio) es un ratio de valoración bursátil que relaciona el precio de una acción con el beneficio por acción de una empresa.
Su fórmula básica es:
PER = precio de la acción ÷ beneficio por acción (BPA)
Por ejemplo, si una acción cotiza a 30 € y su beneficio por acción es de 3 €, su PER es 10. Esto significa que la acción cotiza a 10 veces su beneficio por acción.
El PER puede ayudar a comparar la valoración de una empresa con su propio histórico o con otras compañías comparables, pero no permite determinar por sí solo si una acción está cara, barata o constituye una buena inversión. Investor.gov y la CNMV lo presentan precisamente como una medida de valoración que debe interpretarse dentro de un contexto.
¿Qué es el PER?
PER son las siglas de Price Earnings Ratio, también denominado ratio precio-beneficio.
La CNMV lo define como la relación entre el precio de mercado de una acción y su beneficio por acción:
PER = precio de mercado de la acción / beneficio por acción
Conceptualmente, muestra cuánto está valorando el mercado los beneficios generados por la empresa.
Por ejemplo:
- Precio de la acción: 40 €
- Beneficio por acción: 4 €
- PER: 40 ÷ 4 = 10
Se diría que la empresa cotiza a 10 veces beneficios.
¿Cómo se calcula el PER?
Para calcular el PER necesitamos conocer:
- El precio de la acción.
- El beneficio por acción o BPA.
La fórmula es:
PER = precio de la acción ÷ BPA
Para un cálculo simplificado del BPA podemos relacionar el beneficio atribuible a las acciones ordinarias con el número de acciones.
Sin embargo, técnicamente el cálculo contable del BPA es algo más preciso: la norma IAS 33 establece que para el BPA básico se utiliza el promedio ponderado de acciones ordinarias en circulación durante el periodo, no simplemente el número de acciones existente en una fecha concreta.
Ejemplo de cálculo del PER
Imaginemos, de forma simplificada, una compañía que presenta:
- Precio por acción: 30 €
- Beneficio atribuible considerado para el cálculo: 300 millones de euros
- Promedio ponderado de acciones: 100 millones
Primero calculamos el BPA:
300 millones ÷ 100 millones = 3 € por acción
Después:
30 € ÷ 3 € = 10
El PER sería 10.
Este ejemplo está simplificado para explicar el funcionamiento del ratio. En las cuentas reales pueden existir ajustes y diferencias entre BPA básico y BPA diluido.
¿Un PER de 10 significa recuperar la inversión en 10 años?
No exactamente.
Es habitual encontrar esta explicación como forma sencilla de entender el PER, pero puede inducir a error.
Un PER de 10 indica que el precio de la acción equivale a diez veces el beneficio por acción utilizado en el cálculo.
No significa que el inversor vaya a recuperar necesariamente su inversión en diez años porque:
- los beneficios pueden aumentar o disminuir;
- la compañía puede reinvertir parte de sus beneficios;
- los beneficios no tienen por qué repartirse íntegramente como dividendos;
- el precio de la acción puede variar.
Por eso es más preciso describir el PER como un múltiplo de valoración.
PER histórico y forward PER
Al consultar el PER de una compañía es importante comprobar qué beneficios se están utilizando.
PER histórico o trailing PER
El trailing PER suele utilizar los beneficios obtenidos durante los últimos doce meses.
Investor.gov, por ejemplo, explica el PER tomando como referencia el precio actual y los beneficios de los doce meses anteriores. CFA Institute también identifica el trailing P/E como el calculado con los cuatro últimos trimestres de BPA.
Su ventaja es que utiliza beneficios que ya se han producido.
Su principal limitación es que esos resultados pertenecen al pasado.
Forward PER o PER futuro
El forward PER utiliza estimaciones de beneficios futuros.
La definición exacta puede variar ligeramente según el proveedor de datos. CFA Institute lo describe utilizando los beneficios esperados del siguiente año, mientras que otras fuentes emplean estimaciones para los próximos doce meses o para el ejercicio fiscal previsto.
Por ejemplo:
- Precio: 30 €
- BPA de los últimos 12 meses: 2 €
- BPA estimado: 3 €
PER histórico:
30 ÷ 2 = 15
Forward PER:
30 ÷ 3 = 10
La diferencia se debe a que la estimación contempla un aumento de los beneficios.
Pero hay que tener en cuenta que los beneficios futuros son previsiones y pueden no cumplirse.
¿Qué significa un PER alto?
Un PER elevado indica que el precio de mercado es alto en relación con el beneficio utilizado para calcularlo.
Puede ocurrir, entre otras razones, porque los inversores esperan un crecimiento elevado de los beneficios.
La CNMV señala que las empresas con expectativas de fuerte crecimiento pueden presentar PER elevados, aunque también existe riesgo de caídas si esas expectativas finalmente no se cumplen.
Por tanto:
PER alto ≠ acción necesariamente cara
Puede reflejar unas expectativas de crecimiento elevadas, pero también una valoración exigente.
¿Qué significa un PER bajo?
Un PER reducido significa que el precio es bajo en relación con los beneficios actuales.
Eso tampoco demuestra que una empresa esté infravalorada.
Un PER bajo puede estar relacionado con unas menores expectativas de crecimiento o con riesgos específicos de la compañía o de su sector.
Schwab resume bien esta limitación: un PER alto puede reflejar sobrevaloración o expectativas de crecimiento, mientras que un PER bajo puede representar infravaloración o unas perspectivas empresariales más débiles.
Por tanto:
PER bajo ≠ acción necesariamente barata
Hay que analizar por qué el mercado está valorando la empresa de esa manera.
¿Cuál es el PER ideal?
No existe un PER ideal universal.
Por tanto, no sería correcto establecer reglas generales como:
- menos de 10 = barato;
- entre 10 y 20 = precio adecuado;
- más de 20 = caro.
Schwab señala expresamente que no existe un PER universalmente considerado “bueno” y recomienda compararlo con el histórico de la empresa, sus competidores y su sector.
Una compañía tecnológica en fase de crecimiento puede presentar ratios muy diferentes de los de un banco, una empresa industrial o una compañía energética.
Por eso, normalmente resulta más útil comparar empresas con características y negocios similares que fijarse únicamente en una cifra absoluta.
¿Qué ocurre si una empresa tiene pérdidas?
Cuando una empresa tiene pérdidas, su BPA puede ser negativo.
Matemáticamente podemos dividir un precio positivo entre un BPA negativo y obtener una cifra negativa, pero ese PER deja de tener una interpretación útil como múltiplo de valoración convencional.
CFA Institute señala que cuando el BPA es cero o negativo, las comparaciones mediante PER dejan de ser significativas.
Por ejemplo:
- Precio: 20 €
- BPA: −1 €
La operación matemática sería:
20 ÷ −1 = −20
Pero presentar la compañía simplemente como una acción con “PER −20” puede resultar engañoso.
Por eso, muchas plataformas muestran estos casos como N/M (not meaningful), N/A o directamente no calculan el PER.
El PER en empresas cíclicas
El PER requiere especial cuidado cuando analizamos empresas cíclicas, es decir, negocios cuyos resultados pueden variar considerablemente según el ciclo económico.
Cuando los beneficios están excepcionalmente altos, el denominador del PER aumenta y el ratio puede bajar.
Eso puede hacer que una compañía parezca barata precisamente cuando sus beneficios se encuentran cerca de un máximo cíclico.
En el extremo contrario, una caída temporal de los beneficios puede provocar un PER muy elevado.
CFA Institute recomienda por este motivo utilizar beneficios normalizados al analizar compañías cíclicas, tratando de estimar unos resultados representativos de una situación intermedia del ciclo.
Limitaciones del ratio PER
El PER es fácil de entender y comparar, pero tiene varias limitaciones.
Depende directamente de los beneficios
Si los beneficios aumentan o disminuyen mucho, el PER puede cambiar considerablemente aunque el precio de la acción apenas varíe.
Los beneficios pueden contener elementos extraordinarios
Determinados ingresos o gastos excepcionales pueden hacer que el resultado de un ejercicio no represente correctamente la capacidad habitual de generación de beneficios de la empresa.
Pierde utilidad cuando hay pérdidas
Cuando el BPA es cero o negativo, el PER convencional deja de resultar adecuado para comparar valoraciones.
Puede verse afectado por el ciclo económico
Es especialmente relevante en empresas cuyos resultados fluctúan notablemente dependiendo del momento del ciclo.
No refleja por sí solo toda la estructura financiera
Empresas con estructuras de deuda y financiación diferentes pueden necesitar métricas adicionales para realizar comparaciones más completas. Schwab señala entre las limitaciones del PER factores como el apalancamiento, elementos extraordinarios y los ciclos económicos.
El forward PER depende de estimaciones
En el forward PER los beneficios todavía no se han producido.
Si las previsiones cambian, también cambiará el ratio.
¿Qué indicadores pueden complementar al PER?
El PER no tiene por qué utilizarse de forma aislada.
Dependiendo del tipo de empresa y del objetivo del análisis pueden consultarse otros múltiplos y métricas.
Entre ellos se encuentran:
- Price to Sales (P/S), que relaciona precio y ventas.
- Price to Book (P/B), que relaciona la valoración del mercado con el valor contable.
- Múltiplos basados en Enterprise Value, que permiten analizar la valoración desde otra perspectiva.
- Métricas de flujo de caja, para estudiar la generación de efectivo del negocio.
CFA Institute incluye precisamente los múltiplos basados en precio y en enterprise value entre las herramientas utilizadas en valoración relativa.
La utilidad de cada indicador depende de las características concretas de la empresa, por lo que ninguno debe considerarse una medida universal.
Preguntas frecuentes sobre el PER
¿Qué significa PER en bolsa?
PER significa Price Earnings Ratio o ratio precio-beneficio. Relaciona el precio de mercado de una acción con su beneficio por acción.
¿Cómo se calcula el PER?
La fórmula básica es:
PER = precio de la acción ÷ beneficio por acción
Si una acción cotiza a 40 € y el BPA utilizado es de 4 €, su PER es 10.
¿Es mejor un PER alto o bajo?
Ninguno es mejor por definición.
Un PER alto puede reflejar mayores expectativas de crecimiento, mientras que un PER bajo puede estar relacionado con una valoración menor o con perspectivas menos favorables.
Es necesario analizar el contexto.
¿Qué es el forward PER?
Es un PER calculado utilizando estimaciones de beneficios futuros en lugar de beneficios ya obtenidos.
El periodo exacto utilizado puede variar según el proveedor de información.
¿Puede haber un PER negativo?
La operación matemática puede producir un número negativo cuando el BPA es negativo, pero el PER deja de ser un múltiplo significativo para realizar las comparaciones habituales.
¿Se puede decidir una inversión únicamente por el PER?
No.
El PER proporciona información sobre valoración, pero no refleja por sí solo todos los factores que pueden afectar a una empresa o al riesgo de una inversión.
El PER necesita contexto
El ratio PER permite relacionar el precio de una acción con los beneficios generados por la empresa y es uno de los indicadores de valoración bursátil más conocidos.
Sin embargo, un PER alto no demuestra automáticamente que una acción esté cara y un PER bajo tampoco demuestra que esté barata.
Para interpretarlo correctamente conviene comprobar qué beneficios se han utilizado, comparar empresas similares, tener en cuenta el sector y analizar otras métricas financieras.
El PER puede ser una herramienta de educación y análisis financiero, pero no sustituye un análisis completo ni permite prever por sí solo la evolución futura de una inversión.